
餐饮批发仓储保险报价前要准备什么?经纪人会问哪些问题
给餐饮批发仓储(现购自运的批发仓)报商业保险价,包括责任险、财产险和工伤保险,靠谱的经纪人会先问你的生意怎么做:卖给企业还是个人,有没有叉车,冷库多大,货堆多高,喷淋怎么设计,送不送货;然后再要一叠文件。下面是这套问题,以及每一问为什么要问。
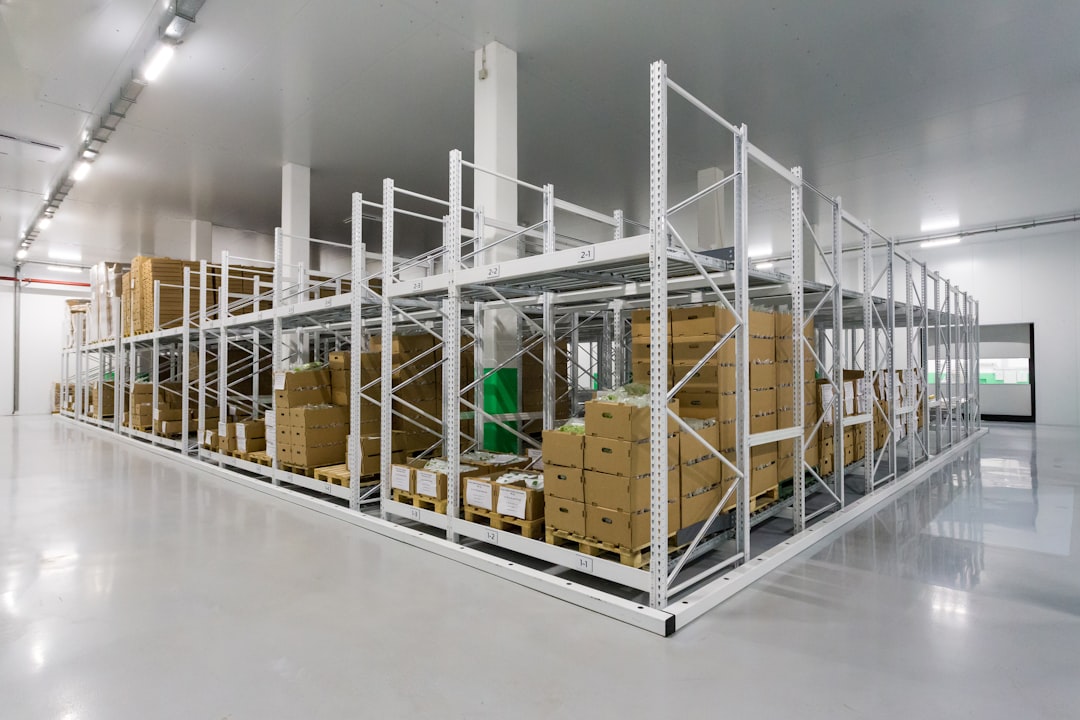 Photo by Petr Magera
on Unsplash
- 第一问通常是卖给谁:企业和个人各占几成。它决定工伤保险的分类,也决定店里有多少外人。
- 核保人最看重三件事:客人和叉车在不在同一个空间,货堆高度和喷淋配不配,冷库停电后存货怎么办。
- 备好销售占比、设备与培训记录、旺季库存数字、喷淋检验和理赔记录,资料就不会被退回补。
他们会先问你卖给谁、怎么卖?
先问五件事:企业客人和个人客人各占几成,是现购自运、送货还是两样都有,有没有堂食或试吃,卖不卖酒(料酒也算),开了几家店。这几个答案决定工伤保险的分类,也决定哪些保险公司愿意看你的资料。
- 企业和个人的销售占比:工伤保险要先给员工归类,业内叫工伤分类码(class code)。同样是卖货,批发店和零售店的类别不同,价格也不同。例如宾夕法尼亚州的费率机构,就把批发杂货和零售杂货店列成两个分类。(宾夕法尼亚州工伤保险费率局)通常看销售额的大头落在哪边,最后由经纪人向所在州的费率机构确认。个人客人多,店里的外人也多。
- 现购自运还是送货,有没有堂食或试吃:现购自运收现金多,送货有车和司机的风险,堂食则加上食物中毒、炒菜起火这类餐馆风险。
- 卖不卖酒,包括料酒:顾客喝了你卖的酒再去伤人,标准的责任保单不一定管,要不要另买酒类责任险,看保单条款怎么写;酒牌由各州另发。
- 几家店,在哪几个州:一张保单还是几张,各州规定不同,见多家店可以用一张保单吗。
想先看全貌,可以读餐饮批发仓储要买哪些保险,以及一年的保险要花多少钱。
他们会怎么问叉车和店里的客人?
核保人最先想知道:客人和叉车在不在同一个空间。所以会问动力设备有几台、谁在开、培训记录齐不齐,叉车通道和客人通道分开没有。
- 设备:叉车、电动托盘车、压缩打包机各有几台,是自己的、租的,还是供应商和送货司机自己带来的。别人带来的设备出事时,责任要先弄清归谁。
- 谁在开:美国职业安全与健康管理局规定,雇主要确保每名叉车司机经过培训和考核,并且至少每三年重新评估一次。(美国职业安全与健康管理局)培训和考核的记录,就是要拿出来的文件。
- 客人会不会自己动设备:有没有让客人推电动托盘车,或坐上设备?叉车通道和客人通道有没有用标线、护栏或专人隔开?
- 设备本身怎么保:自有的叉车和动力设备,通常按财产险或内陆运输险投保,所以要给每台的型号、年份和价值。
上面这条职业安全规定保护的是员工。客人在场地里受伤的索赔,通常由一般责任险(general liability)处理,而不是工伤保险;详见一般责任险。目前没有公开数据说明客人受伤有多常见,核保人只能看你的做法。
他们会怎么问冷库和库存?
冷库和库存决定财产险的保额,也决定要不要加附加险。要答的是:冷库几间、多大、多旧,谁保养,有没有温度报警和备用电;库存平时值多少,最忙的时候值多少。
- 冷库和冷冻库:数量、面积、年份、保养计划、温度报警和备用电。有的冷库用氨做制冷剂;联邦规定里,氨超过 10,000 磅的大型系统才适用专门的安全管理规定,多数组合式冷库远低于这个量,但经纪人仍会问你用的是什么。(美国职业安全与健康管理局)
- 冷库坏了或停电,存货怎么办:存货烂掉的损失,要靠财产险的附加险,业内叫货物变质险货物变质险(Spoilage Coverage)财产险的附加条款:冷柜坏了或停电导致存货变质时赔你的损失。业内叫“货物变质险”。;冷机本身的维修是另一项,业内叫设备故障险设备故障险(Equipment Breakdown Coverage)冷库、锅炉、电梯等设备突然机械或电气故障时的保障,普通财产险不赔这一项。业内叫“设备故障险”。。只有后者的保单,可能修好了冷机,存货却没人赔。有的货物变质险会要求保养合同,或设有等待期,要请经纪人指给你看条款怎么写。
- 平均库存和旺季库存:保额按平均值买,旺季堆满时就可能不够。把一年里最高的库存价值也告诉经纪人,并说清是按进价还是按售价算。店里的货和设备合起来叫营业财产,见什么是营业财产。
他们会怎么问货架高度和喷淋?
货堆越高,火越难扑,对喷淋的要求也越高。所以会问货架类型和高度、通道宽度、货品种类、喷淋类型、最近一次检验,以及喷淋是不是覆盖整栋建筑。
货堆顶部超过 12 英尺(约 3.7 米),高危险货品超过 6 英尺(约 1.8 米),按示范消防规范(各地消防规范参照的范本)就适用高堆码储存(high-piled storage)的规则;对公众开放、又用机械搬运的区域,通道不得少于 96 英寸(约 2.4 米)。(国际消防规范第 32 章,地方采用版)这是示范消防规范的数字,各州、各地采用的版本不同,有的地方用另一套规范,具体以当地消防主管部门为准。
- 喷淋:类型、设计时依据的货堆高度和货品,以及最近一次检验的日期。很多财产保单把“保持喷淋有效”写成理赔的条件,业内叫保护性安全设施条款保护性安全设施条款(Protective Safeguard Endorsement)保单附加条款,要求你保持指定的安全设施正常运作,比如喷淋系统或联网报警器,否则相关理赔可能被拒。业内叫“保护性安全设施条款”。,所以检验过期,丢掉的可能是一次火灾理赔。
- 火灾数据:美国消防协会统计,2020 至 2024 年,仓库火灾平均每年约 1,544 起,直接财产损失约 3.14 亿美元。(美国消防协会)这份报告只统计主要用途是仓库的场所,不含零售附设的仓库和冷藏库,所以只能当作货架储存的火灾风险参考,不是批发仓自己的数字。
送货、进口、人手和租约,他们还会问什么?
还会问四样:送货的车和司机、自有品牌或进口的货、各岗位的人数和工资,以及租约和贷款方对保险的要求。
- 送货:自己的货车有几辆,司机有哪些人,送多远。自家车要买商业汽车险;员工开私家车去送货,则要有保障非自有车辆的险种,业内叫租用及非自有车辆责任险租用及非自有车辆责任险(Hired and Non-Owned Auto)不属于公司的车出了事故时的责任保障,比如租来的车,或者员工开自己的车替店里办事。业内叫“租用及非自有车辆责任险”。 更多 →。
- 自有品牌和进口货:标签上是你的名字,货出了问题,可能要由你来面对,这归产品责任险。要说清货是谁生产的;进口货,还要说清谁是进口商。
- 各岗位的人数和工资:库房、收银、司机、办公室分开列,因为工伤保险按岗位计费,华盛顿州则按实际工时计费:2026 年批发店(含批发零售兼营)的基础费率是每工时 $0.8847,还没计入经验调整。(华盛顿州劳工与工业部)
- 租约和贷款:房东和贷款方有时自带一张保险要求清单,把相关页带上,见房东要求买保险怎么办。
报价之前,手上要有哪些文件?
五类:理赔记录、销售明细、设备与冷库记录、喷淋与货架资料,以及执照。
- 近五年的理赔记录:保险公司替你记下的每一次理赔清单,业内叫理赔记录理赔记录(Loss History / Loss Run)你过去的理赔情况,以及保险公司出具的、通常覆盖五年的理赔清单。业内把这份清单叫“理赔记录”。 更多 →(loss runs)。每张保单都要,包括工伤保险。再附上现有保单摘要页和到期日。
- 销售明细:企业和个人的占比、现购自运和送货的占比,以及旺季是哪几个月、库存最高时值多少。
- 设备与冷库记录:叉车和动力设备的清单、司机的培训和考核记录、冷库的保养记录。
- 喷淋与货架资料:最近一次喷淋检验报告,货架的高度或平面图。
- 执照:食品批发或仓储的执照,卖酒的话还有酒牌。执照由各州各自的部门发,名称不同;例如宾夕法尼亚州要求储存或经手食品的企业(包括仓库和批发商)向农业厅登记。(宾夕法尼亚州农业厅)
备齐之后,房东或客户会拿你的保险证明(certificate of insurance)去对这些条款,见什么是保险证明。通用版见投保报价前要准备什么。
关于准备批发仓储保险报价的常见问题
先书面向原店主、或原来的保险公司和经纪人要。仍然拿不到,就准备你自己的经营经历,再加上这家店的销售明细、设备清单和检验记录,让核保人看到现在的店是什么样。
不确定就说不确定,然后去查:喷淋的设计资料,可以问安装商或当地消防主管部门。凭印象写下的答案,日后可能影响理赔,所以宁可先查清楚。
通常不会。这只是改变了工伤保险的分类,和哪些保险公司会来看你的资料。如实写明占比,比含糊带过更稳妥。